Bedrijfsgegevens

Onderstaand de bedrijfsgegevens van Robelco Tax Services
(Robelco Tax Services is een handelsnaam van Rotterdamsche Belastingconsulent B.V.).

Bezoek- en postadres kantoren Robelco Tax Services in Nederland

Hoofdvestiging Rotterdam
Locatie Rotterdam (gevestigd in HIG)
Goudsesingel 160 (vierde etage)
3011 KD  ROTTERDAM
NEDERLAND
T+31 (0) 180 85 85 85 (tijdens kantooruren)
E info@robelco.nl
Vestiging Steenwijk
Locatie Steenwijk
Stroomdal 3 (begane grond)
8332 KG  STEENWIJK
NEDERLAND
T +31 (0) 521 71 20 70 (tijdens kantooruren)
E info@robelco.nl

Reguliere openingstijden (m.u.v. feest- en andere speciale dagen)

  • Van maandag t/m vrijdag van 09:00 uur tot 18:00 uur
  • Op zaterdag en zondag gesloten
  • Huidige datum en tijd in Rotterdam en Steenwijk (NL)

Bankgegevens

  • Bank ING Bank
  • Rekeningnummer 8790403 op naam van Robelco Tax Services
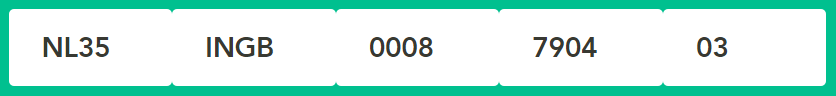
IBAN-RTS

  • IBAN NL35 INGB 0008 7904 03
  • BIC/SWIFT INGB NL2A

Overige gegevens

  • Beconnummer 631681
  • BTW-nummer NL857216326B01
  • KvK-nummer 67893414 (hoofdvestiging Rotterdam en nevenvestiging Steenwijk)

Tijdslijn historie Robelco Tax Services

Robelco Tax Services opgericht

Op 31 mei 2013 is Robelco Tax Services haar dienstverlening gestart.

Uitspraak EHvJ van 8 mei 2019 (Arrest SF / C-631/17)

Artikel 11, lid 3, onder e), van verordening (EG) nr. 883/2004 van het Europees Parlement en de Raad van 29 april 2004 betreffende de coördinatie van de socialezekerheidsstelsels, zoals gewijzigd bij verordening (EU) nr. 465/2012 van het Europees Parlement en de Raad van 22 mei 2012, moet aldus worden uitgelegd dat een situatie als aan de orde in het hoofdgeding, waarin een persoon zijn woonplaats in zijn lidstaat van herkomst heeft behouden terwijl hij als zeevarende werkzaam is voor een in een andere lidstaat gevestigde werkgever, op een schip dat buiten het grondgebied van de Europese Unie en onder de vlag van een derde land vaart, binnen de werkingssfeer van die bepaling valt, waardoor de toepasselijke nationale wetgeving die van de lidstaat van de woonplaats van die persoon is.

Robelco Tax Services viert het 10-jarige bestaan!

Op 31 mei 2023 vierde Robelco Tax Services het 10-jarige bestaan!

Prejudiciële vraag over berekening PVV-deel ouderen-korting

Voor een buitenlandse belastingplichtige die geen KBB’er is in de zin van art. 7.8 Wet IB 2001, moet de heffingskorting voor de volksverzekeringen, evenals de heffingskorting voor de inkomstenbelasting, worden berekend op basis van het bedrag van de standaardheffingskorting. Voor zover het om inkomen uit werk en woning gaat, moet de van die korting deel uitmakende ouderenkorting worden vastgesteld op basis van het belastbare inkomen uit werk en woning in Nederland van de belastingplichtige als bedoeld in afd. 7.2 Wet IB 2001. De aldus berekende heffingskorting voor de volksverzekeringen moet op grond van art. 2.6a Regeling Wfsv tijdsevenredig worden verminderd naar rato van de periode van premieplicht in het kalenderjaar als het gaat om iemand die, anders dan door overlijden, slechts gedurende een gedeelte van het kalenderjaar premieplichtig is.